
uDù thị trường Trung Quốc duy trì đà hồi phục ấn tượng trong 9 tháng đầu năm 2026 và đóng vai trò trụ cột cho ngành cá tra Việt Nam, việc sự gia tăng kim ngạch tập trung chủ yếu vào một dòng sản phẩm chính đang đặt ra thách thức lớn về tính bền vững cho các doanh nghiệp xuất khẩu.
Thị trường Trung Quốc tiếp tục khẳng định vị thế là điểm tựa chiến lược hàng đầu của ngành thủy sản Việt Nam. Phân tích thực tế hoạt động thương mại trong 9 tháng đầu năm 2026 cho thấy những con số tăng trưởng tích cực, đồng thời phản ánh thực tế vận động có nhiều điểm chuyển dịch đáng chú ý mà doanh nghiệp cần đặc biệt quan tâm.
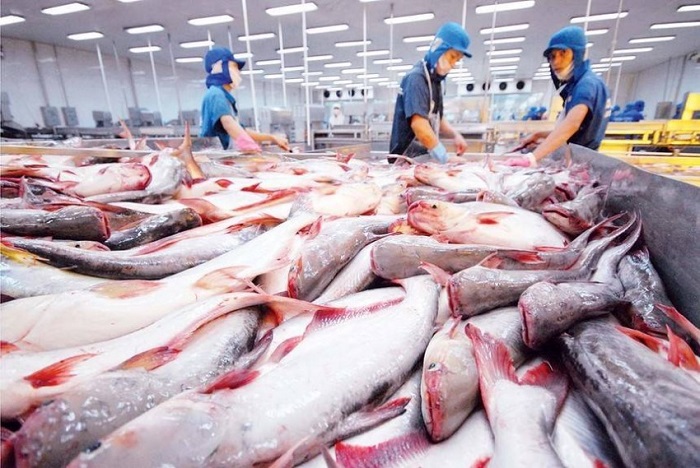
Theo số liệu công bố từ Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP), lũy kế 9 tháng đầu năm 2026, xuất khẩu cá tra sang thị trường Trung Quốc đã ghi nhận mức kim ngạch ấn tượng đạt 480 triệu USD. Con số này tương ứng với mức tăng trưởng 28% so với cùng kỳ năm trước. Với kết quả trên, Trung Quốc hiện đang chiếm tới 28% tổng giá trị xuất khẩu cá tra của cả nước, củng cố vững chắc vai trò là thị trường tiêu thụ lớn nhất của Việt Nam. Tính riêng trong tháng 9, kim ngạch xuất khẩu sang thị trường này đạt 63 triệu USD, tăng 25% so với cùng kỳ và chiếm tỷ trọng 30% tổng kim ngạch xuất khẩu cá tra trong tháng. Đây đồng thời cũng là tháng ghi nhận doanh số cao nhất trong suốt quý III/2026.
Tuy nhiên, giới quan sát nhận định nhịp độ thị trường đang có sự điều chỉnh. Mức tăng 25% của tháng 9 dù vẫn ở ngưỡng cao nhưng đã có dấu hiệu hạ nhiệt khi thấp hơn tốc độ tăng bình quân 28% của cả 9 tháng. Điều này chỉ ra rằng quy mô tiêu thụ tại thị trường Trung Quốc vẫn đang mở rộng, nhưng lực cầu đã chuyển sang trạng thái tăng trưởng ổn định và chậm rãi hơn so với giai đoạn bứt phá mạnh mẽ hồi đầu năm.
Đi sâu vào cơ cấu hàng xuất khẩu, số liệu từ VASEP cho thấy một thực trạng đáng chú ý: đà tăng trưởng của toàn thị trường không diễn ra đồng đều mà phụ thuộc lớn vào một phân khúc nhất định. Cụ thể, nhóm mặt hàng phi lê và thịt cá đông lạnh (mã HS0304) đóng vai trò là động lực gánh vác chính. Trong 9 tháng, phân khúc này mang về 341 triệu USD, bứt phá mạnh mẽ với mức tăng 45% so với cùng kỳ. Nhờ đà tăng này, tỷ trọng của nhóm hàng HS0304 trong tổng kim ngạch xuất khẩu cá tra sang Trung Quốc đã nâng từ 63% của năm ngoái lên mức 71%. Ở chiều ngược lại, các sản phẩm cá nguyên con và cắt khúc (ngoài nhóm HS0304) lại rơi vào tình trạng suy giảm nhẹ. Giá trị xuất khẩu của nhóm này đạt 137 triệu USD, giảm 1% so với cùng kỳ năm trước.
Sự dịch chuyển cơ cấu nói trên phản ánh rất rõ xu hướng tiêu dùng tại Trung Quốc. Nhu cầu đối với các sản phẩm phi lê và thịt cá đông lạnh tiện lợi, dễ chế biến sâu cho ngành dịch vụ thực phẩm (F&B) và chuỗi nhà hàng đang tăng vọt. Sự gia tăng mạnh mẽ ở mặt hàng này chính là nhân tố cứu cánh, thúc đẩy tổng kim ngạch của cả ngành cá tra tại Trung Quốc duy trì sắc xanh.
Tuy vậy, dưới góc độ quản trị rủi ro, việc tăng trưởng phụ thuộc quá lớn vào duy nhất nhóm hàng HS0304 đang tạo ra sự thiếu cân bằng trong cơ cấu xuất khẩu. Khi kết quả kinh doanh của toàn thị trường bị chi phối bởi một dòng sản phẩm đơn lẻ, bất kỳ biến động nào về quy chuẩn kỹ thuật, rào cản thuế quan hay sự thay đổi thị hiếu đối với mặt hàng phi lê đều có thể tác động trực tiếp và tức thì đến tổng kim ngạch toàn ngành.
Để duy trì đà tăng trưởng bền vững tại Trung Quốc trong giai đoạn cuối năm 2026 và các năm tiếp theo, các doanh nghiệp thủy sản cần sớm có chiến lược đa dạng hóa cơ cấu sản phẩm. Việc tiếp tục khai thác tốt phân khúc chủ lực phi lê là cần thiết, nhưng song song đó, ngành hàng cần chú trọng nghiên cứu, gia tăng giá trị chế biến cho nhóm cá nguyên con, cắt khúc cũng như phát triển thêm các dòng sản phẩm giá trị gia tăng khác. Điều này không chỉ giúp tối ưu hóa giá trị nguyên liệu mà còn giảm thiểu rủi ro, tạo thế đứng vững chắc hơn tại thị trường tỷ dân này.
Theo Doanh nghiệp Hội nhập